Điều kiện sử dụng Shopee PayLater
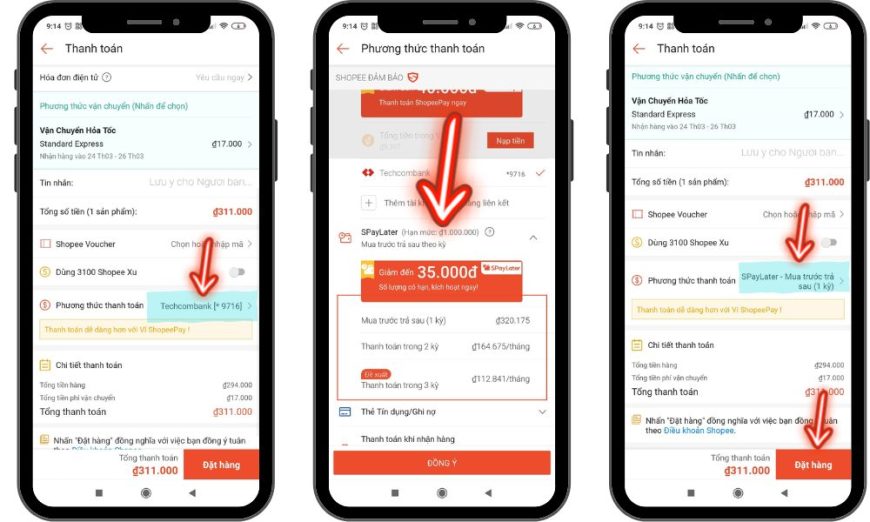
Người mua gặp khó khăn khi kích hoạt hạn mức trả góp thường do chưa đáp ứng các tiêu chí định danh hoặc điểm tín dụng của sàn. Đáp ứng đúng điều kiện sử dụng Shopee PayLater giúp tài khoản được duyệt hạn mức tức thì và thoải mái mua sắm trước trả sau. Việc tìm hiểu điều kiện sử dụng Shopee PayLater hỗ trợ người dùng chủ động xử lý các lỗi bị từ chối hồ sơ và tối ưu hạn mức được cấp. Bài viết này, RentAds tổng hợp trọn bộ tiêu chuẩn xét duyệt mới nhất từ Shopee và cách kích hoạt tài khoản thành công ngay lần đầu.
Tiêu chuẩn bắt buộc trong điều kiện sử dụng Shopee PayLater
Để kích hoạt SPayLater, người dùng cần đáp ứng các điều kiện về độ tuổi, giấy tờ định danh và xác minh thông tin cá nhân. Hồ sơ sau đó còn được ngân hàng đối tác đánh giá và quyết định hạn mức, nên việc đáp ứng điều kiện cơ bản không đồng nghĩa chắc chắn được cấp hạn mức.
Đủ độ tuổi và chuẩn bị Căn cước/CCCD gắn chip còn hiệu lực
SPayLater hiện áp dụng cho người dùng quốc tịch Việt Nam từ 18 đến 55 tuổi. Khi kích hoạt, cần có Căn cước/CCCD gắn chip còn hiệu lực để thực hiện xác minh thông tin.
Trước khi đăng ký, nên kiểm tra:
- Đủ 18 tuổi và không quá 55 tuổi.
- Căn cước/CCCD còn hiệu lực.
- Thông tin trên giấy tờ rõ ràng, chính xác.
- Sử dụng CCCD/Căn cước mới nhất nếu hệ thống yêu cầu xác thực NFC.
Nếu thông tin giấy tờ không chính xác hoặc không khớp với thông tin khai báo, hồ sơ có thể bị từ chối và người dùng phải thực hiện lại quy trình xác minh.
Xác thực khuôn mặt và NFC theo yêu cầu của hệ thống
Quá trình kích hoạt SPayLater yêu cầu xác minh danh tính. Người dùng có thể phải xác thực khuôn mặt, chụp/đọc thông tin CCCD và xác thực sinh trắc học bằng NFC tùy trường hợp.
Để tránh bị gián đoạn, nên cập nhật ứng dụng Shopee/ShopeePay lên phiên bản mới nhất, chuẩn bị CCCD gắn chip và bật NFC nếu thiết bị hỗ trợ. Khi xác thực khuôn mặt, thông tin cá nhân và hình ảnh phải khớp với hồ sơ đăng ký.
Duy trì thông tin tài khoản chính xác
Ngoài điều kiện định danh, ngân hàng đối tác có quyền đánh giá tín dụng và thẩm định hồ sơ trước khi cấp hạn mức. Vì vậy, không có chuyện chỉ cần đủ 18 tuổi và có CCCD là chắc chắn được duyệt SPayLater.
Người dùng nên đảm bảo tài khoản Shopee, Ví ShopeePay, số điện thoại và thông tin đăng ký nhất quán. Nếu hồ sơ bị từ chối, Shopee cho biết ngân hàng đối tác không cung cấp lý do từ chối cụ thể; người dùng có thể kiểm tra lại thông tin và thực hiện lại theo hướng dẫn trên ứng dụng.
Mình sẽ bỏ hẳn ý “tài khoản Shopee hoạt động tối thiểu 6 tháng, không có đơn hoàn” và “eKYC phải trùng 100% với tài khoản ngân hàng” vì hiện chưa thấy Shopee công bố đó là điều kiện bắt buộc.
Lý do tài khoản bị từ chối kích hoạt hạn mức SPayLater
Khi hồ sơ SPayLater bị từ chối, người dùng không thể biết chính xác ngân hàng đối tác đánh giá không đạt ở tiêu chí nào. Vì vậy, thay vì mặc định tài khoản bị từ chối do một nguyên nhân cụ thể, nên kiểm tra lần lượt thông tin định danh, chất lượng xác thực và tình trạng tài khoản trước khi đăng ký lại.
Lịch sử tín dụng không đáp ứng tiêu chí
Hạn mức SPayLater do ngân hàng đối tác xem xét và quyết định dựa trên hồ sơ tín dụng, nên người có lịch sử tín dụng không đáp ứng tiêu chí của ngân hàng có thể không được phê duyệt. Shopee không công bố một ngưỡng điểm tín dụng cụ thể để người dùng tự đối chiếu.
Nếu từng có khoản vay hoặc hóa đơn tín dụng quá hạn, nên kiểm tra lại lịch sử tín dụng trước khi đăng ký. Đặc biệt, Shopee xác nhận các hóa đơn SPayLater quá hạn có thể được ngân hàng đối tác cập nhật lên CIC và ảnh hưởng đến điểm tín dụng.
Vì vậy, không nên ghi cứng TPBank, VPBank hay Evocard là các ngân hàng đối tác chịu trách nhiệm từ chối trong mọi trường hợp nếu chưa có nguồn chính thức xác nhận tại thời điểm bài viết được xuất bản.
CCCD không rõ thông tin hoặc xác thực khuôn mặt/NFC không đạt
Đây là nhóm nguyên nhân người dùng có thể tự kiểm tra và khắc phục ngay. Shopee yêu cầu thông tin trên CCCD/Căn cước phải chính xác và hình ảnh giấy tờ phải đáp ứng yêu cầu xác minh; khuôn mặt khi xác thực cũng phải trùng khớp với thông tin đăng ký.
Trước khi gửi lại hồ sơ:
- Sử dụng CCCD/Căn cước gắn chip còn hiệu lực.
- Chụp giấy tờ đủ sáng, không lóa, mất góc hoặc nhòe thông tin.
- Đảm bảo họ tên và thông tin cá nhân được nhập chính xác.
- Khi xác thực khuôn mặt, tháo kính/mũ và thực hiện ở nơi đủ sáng.
- Nếu hệ thống yêu cầu NFC, dùng CCCD gắn chip mới nhất và bật NFC trên thiết bị.
Shopee cũng cho biết một số người dùng sẽ phải xác thực NFC khi kích hoạt SPayLater; từ 25/12/2024, tài khoản chưa hoàn tất xác thực NFC có thể bị khóa chức năng SPayLater.
Tài khoản hoặc thông tin đăng ký không đáp ứng yêu cầu của hệ thống
Không nên khẳng định cứ tạo nhiều nick, dùng nhiều voucher hoặc từng bùng đơn là chắc chắn bị từ chối SPayLater, vì Shopee không công bố đây là các tiêu chí từ chối cụ thể. Tuy nhiên, mỗi CCCD hiện chỉ được đăng ký SPayLater trên một tài khoản Shopee duy nhất, và Shopee có thể từ chối khi thông tin đăng ký không chính xác hoặc không đạt yêu cầu.
Nếu hồ sơ bị từ chối, cách xử lý thực tế là kiểm tra lại thông tin trên trang “Kết quả hồ sơ”, sửa các thông tin sai và thực hiện lại theo hướng dẫn của ứng dụng. Nếu vẫn không được duyệt, nên liên hệ CSKH ShopeePay thay vì liên tục tạo tài khoản mới để đăng ký lại.
Quy trình 4 bước kích hoạt SPayLater chuẩn xác cho người dùng
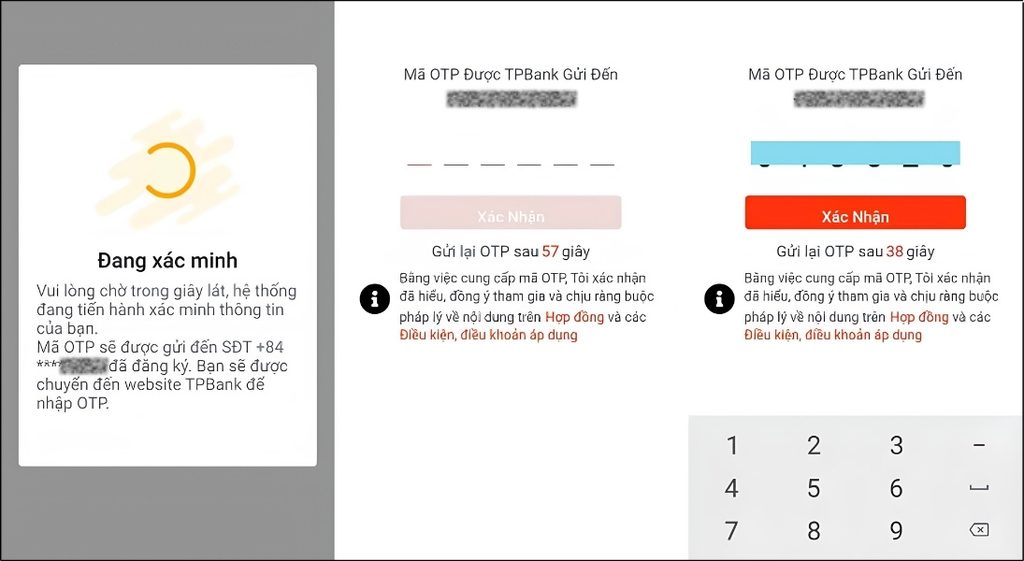
Kích hoạt SPayLater hiện được thực hiện trực tiếp trên ứng dụng Shopee hoặc ShopeePay. Trước khi bắt đầu, người dùng cần có quốc tịch Việt Nam, từ 18–55 tuổi và sở hữu Căn cước/CCCD gắn chip còn hiệu lực. Ngoài ra, tài khoản cần hoàn tất việc kích hoạt Ví ShopeePay theo yêu cầu của hệ thống.
Bước 1: Mở SPayLater và bắt đầu kích hoạt
Trên ứng dụng Shopee, truy cập Tôi > SPayLater tại mục Tiện ích của tôi, sau đó chọn Kích hoạt ngay. Người dùng cũng có thể được dẫn đến trang đăng ký SPayLater từ phương thức thanh toán hoặc trang chi tiết sản phẩm.
Nếu chưa kích hoạt Ví ShopeePay, hệ thống sẽ yêu cầu mở Ví và hoàn tất xác minh trước khi tiếp tục đăng ký SPayLater. Trường hợp đã có Ví ShopeePay, tài khoản Shopee cần được liên kết với Ví bằng cùng số điện thoại đăng ký.
Bước 2: Xác minh danh tính bằng CCCD và khuôn mặt
Người dùng thực hiện xác minh theo hướng dẫn trên ứng dụng, có thể bao gồm chụp hai mặt Căn cước/CCCD, quét mã QR hoặc xác thực NFC tùy trường hợp. Sau đó, kiểm tra lại các thông tin được hệ thống tự động trích xuất và bổ sung những trường thông tin còn thiếu trước khi xác nhận.
Nếu được yêu cầu xác thực NFC, nên chuẩn bị CCCD gắn chip mới nhất, tháo ốp điện thoại và đặt CCCD đúng vị trí đọc NFC. Thực hiện ở nơi đủ ánh sáng, hạn chế di chuyển điện thoại hoặc CCCD trong quá trình quét để tránh lỗi xác minh.
Bước 3: Kiểm tra thông tin và xác nhận điều khoản
Sau khi hoàn tất xác minh, người dùng cần kiểm tra lại thông tin cá nhân, đọc Điều khoản và Điều kiện SPayLater cùng Chính sách bảo mật, sau đó xác nhận để chuyển sang bước đăng ký.
Ở giai đoạn này, nên kiểm tra kỹ họ tên, số CCCD và các thông tin định danh trước khi gửi hồ sơ. Thông tin không chính xác hoặc không trùng khớp với dữ liệu xác minh có thể khiến hồ sơ chưa đạt yêu cầu và phải thực hiện lại quy trình.
Bước 4: Nhập OTP và chờ ngân hàng đối tác phê duyệt
Sau khi hệ thống hoàn tất bước xác minh, người dùng sẽ được chuyển đến màn hình nhập mã OTP do ngân hàng đối tác gửi đến số điện thoại đã đăng ký. Nhập chính xác mã OTP để hoàn tất đăng ký; thao tác này đồng thời được xem là hình thức ký điện tử xác nhận hợp đồng dịch vụ SPayLater với ngân hàng đối tác.
Hồ sơ thường được ngân hàng đối tác phê duyệt trong vòng ít phút sau khi nhập OTP thành công, nhưng không nên hiểu đây là cam kết cố định 5 phút. Nếu quá 24 giờ vẫn chưa có kết quả, Shopee hướng dẫn người dùng liên hệ bộ phận Chăm sóc khách hàng ShopeePay để được hỗ trợ.
Sau khi được phê duyệt, hạn mức SPayLater sẽ được hiển thị trên trang chủ SPayLater. Hạn mức này do ngân hàng đối tác xem xét và quyết định dựa trên đánh giá của ngân hàng đối với từng người dùng.
Câu hỏi thường gặp
Có. Shopee PayLater không yêu cầu sao kê bảng lương hay thẻ tín dụng. Thuật toán của Shopee tự động đánh giá điều kiện dựa trên lịch sử mua sắm và độ uy tín của tài khoản Shopee.
Không. SPayLater chỉ phát sinh phí quản lý và lãi suất khi bạn phát sinh đơn hàng trả góp. Nếu không phát sinh giao dịch, bạn không tốn bất kỳ khoản phí nào.

