Trả góp Shopee bằng thẻ ghi nợ như thế nào?
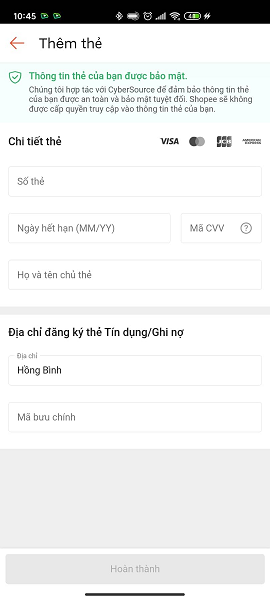
Nhiều người dùng gặp tình trạng giao dịch báo lỗi hoặc bị đẩy ngược ở bước chốt đơn khi chọn mua kỳ hạn bằng thẻ ATM hay thẻ Visa Debit. Bản chất của hình thức trả góp Shopee bằng thẻ ghi nợ nằm ở sự khác biệt về phương thức giữ tiền giữa tài khoản thanh toán sẵn có và hệ thống cấp hạn mức của ngân hàng. Xác định rõ lý do sàn từ chối trả góp Shopee bằng thẻ ghi nợ giúp người mua chủ động chuyển sang các luồng trả tiền thay thế, hoàn tất đơn hàng nhanh chóng mà không lo gián đoạn. Góc nhìn từ RentAds phân tích chi tiết nguyên nhân kỹ thuật, gợi ý giải pháp chia nhỏ chi phí hời nhất cùng mẹo đóng tiền dư nợ an toàn cho từng giỏ hàng.
Xử lý sự cố: Tại sao hệ thống báo lỗi khi chọn trả góp Shopee bằng thẻ ghi nợ?
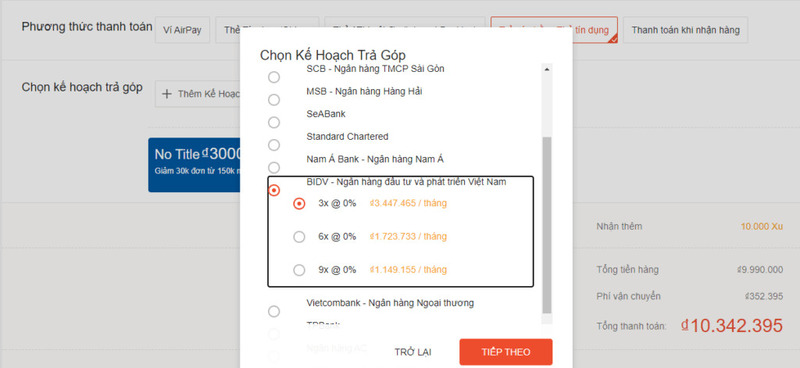
Nếu đang sử dụng thẻ ghi nợ nhưng không thể chọn kỳ hạn trả góp trên Shopee, nguyên nhân thường không nằm ở việc thẻ bị lỗi. Vấn đề nằm ở chỗ thanh toán trả góp bằng thẻ tín dụng và thanh toán bằng thẻ ghi nợ là hai cơ chế khác nhau, trong khi chương trình trả góp của Shopee hiện áp dụng cho thẻ tín dụng đủ điều kiện.
Dấu hiệu nhận biết
Một số biểu hiện thường gặp là tùy chọn trả góp không xuất hiện, các kỳ hạn bị làm mờ hoặc hệ thống thông báo thẻ không hợp lệ khi người mua nhập thông tin thẻ. Trường hợp thẻ có logo Visa hoặc Mastercard càng dễ gây nhầm lẫn vì cả thẻ tín dụng và thẻ ghi nợ đều có thể sử dụng các mạng lưới thanh toán này.
Cách kiểm tra chính xác là xem loại thẻ do ngân hàng phát hành. Nếu đó là Debit/Ghi nợ, số tiền thanh toán sẽ được trừ trực tiếp từ số dư tài khoản và thẻ không được xem là thẻ tín dụng chỉ vì có logo Visa/Mastercard. Khi đó, người mua không thể chọn chương trình “Trả góp bằng Thẻ tín dụng” dành cho thẻ tín dụng.
Bản chất kỹ thuật của lỗi
Trả góp qua thẻ tín dụng dựa trên hạn mức tín dụng mà ngân hàng cấp cho chủ thẻ. Khi giao dịch trả góp được thực hiện, khoản chi tiêu được ghi nhận vào hạn mức tín dụng và người mua hoàn trả dần theo kỳ hạn đã đăng ký.
Trong khi đó, thẻ ghi nợ sử dụng tiền có sẵn trong tài khoản thanh toán. Khi giao dịch được thực hiện, số tiền được trừ theo giao dịch thông thường thay vì tạo ra một khoản dư nợ tín dụng để chia thành các kỳ trả góp. Vì vậy, không thể chỉ thông qua cổng thanh toán của Shopee để biến một giao dịch Debit thành giao dịch trả góp bằng thẻ tín dụng.
Do đó, nếu hệ thống không cho chọn kỳ hạn hoặc báo thẻ không hợp lệ, không nên cố nhập lại thông tin nhiều lần với hy vọng hệ thống sẽ chuyển sang trả góp. Hãy kiểm tra loại thẻ và xem phương thức thanh toán mà Shopee thực sự cung cấp cho đơn hàng đó.
Khác biệt giữa quẹt Debit trực tiếp và thanh toán qua Shopee
Khi dùng thẻ ghi nợ trực tiếp tại cửa hàng, máy POS chỉ xử lý giao dịch thanh toán thông thường và trừ tiền từ tài khoản liên kết với thẻ. Nếu ngân hàng hoặc cửa hàng có một chương trình trả góp riêng, đó phải là một sản phẩm hoặc quy trình được hỗ trợ từ trước, chứ không phải tính năng mặc định của mọi thẻ Debit.
Tương tự, khi thanh toán trên Shopee, cổng thanh toán chỉ xử lý những phương thức mà đơn hàng và tài khoản đủ điều kiện. Việc thẻ Debit có thể thanh toán online không đồng nghĩa thẻ đó được tham gia chương trình trả góp. Nếu muốn mua hàng trả góp nhưng chỉ có thẻ ghi nợ, người mua có thể kiểm tra SPayLater nếu tài khoản được cấp hạn mức và đơn hàng hỗ trợ phương thức này.
Bài toán chi phí: Chọn SPayLater hay Vay SEasy để thay thế thẻ ghi nợ?
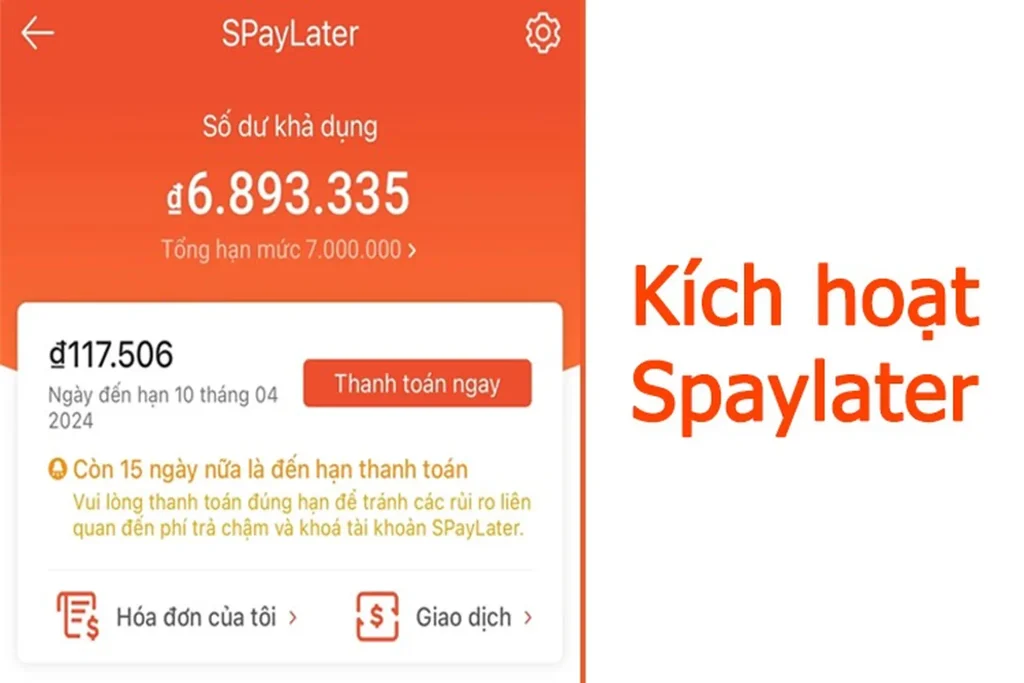
Nếu chỉ có thẻ ghi nợ nhưng cần chia nhỏ khoản chi, SPayLater và SEasy Vay Tiền Nhanh là hai hướng hoàn toàn khác nhau. SPayLater gắn trực tiếp với đơn hàng đủ điều kiện, còn SEasy giải ngân tiền về tài khoản ngân hàng để người dùng tự sử dụng. Vì vậy, nên so sánh cả chi phí thực tế lẫn cách dòng tiền được sử dụng trước khi lựa chọn.
So sánh chi phí SPayLater và SEasy
SPayLater không tính lãi suất mà áp dụng phí chuyển đổi trả góp. Với đơn hàng Shopee thông thường, kỳ hạn 1 kỳ mặc định có phí 0%; các kỳ hạn khác hiện từ 2,95%/kỳ và phí được tính trên tổng giá trị thanh toán của đơn. Ngoài ra, nếu thanh toán quá hạn sẽ phát sinh phí trả chậm 30.000 đồng/kỳ.
SEasy Vay Tiền Nhanh hoạt động theo cơ chế vay tiền nên chi phí chính là lãi vay. Shopee hiện công bố lãi suất từ 3,22%/tháng, tính trên dư nợ gốc còn lại; mức chính xác của từng khoản vay được hiển thị tại trang tạo khoản vay. SEasy hiện không thu phí quản lý, phí xử lý hồ sơ hay phí bảo hiểm kèm theo, ngoài lãi suất và lãi quá hạn nếu có.
| Tiêu chí | SPayLater | SEasy Vay Tiền Nhanh |
|---|---|---|
| Cách tính chi phí | Phí chuyển đổi theo kỳ | Lãi suất theo dư nợ |
| Mức công bố | Từ 2,95%/kỳ với kỳ hạn khác 1 kỳ | Từ 3,22%/tháng |
| Tiền nhận được | Không giải ngân tiền mặt | Giải ngân về tài khoản ngân hàng |
| Cách sử dụng | Thanh toán trực tiếp đơn hàng/dịch vụ đủ điều kiện | Tự sử dụng tiền sau khi giải ngân |
| Phí quản lý | Không | Không |
| Kỳ hạn | 1, 2, 3, 6, 12, 18, 24 kỳ, tùy điều kiện | 3, 6, 9, 12, 18, 24 tháng, tùy khoản vay |
Không nên lấy riêng con số 2,95% và 3,22% để kết luận phương án nào rẻ hơn, vì đây là hai cách tính khác nhau. Trước khi quyết định, hãy xem tổng số tiền phải trả được hiển thị cho chính đơn hàng hoặc khoản vay của mình.
Độ linh hoạt dòng tiền
SPayLater phù hợp khi bạn đã xác định món hàng cần mua và đơn hàng có hỗ trợ phương thức này. Bạn chọn SPayLater ngay tại bước thanh toán, sử dụng hạn mức được cấp để thanh toán đơn và sau đó trả lại theo kỳ hạn đã chọn. Hạn mức khả dụng sẽ giảm sau khi giao dịch được xác nhận, nên cách này khá dễ kiểm soát nếu chỉ cần tài trợ cho một vài đơn hàng cụ thể.
SEasy lại phù hợp với nhu cầu cần một khoản tiền riêng. Sau khi khoản vay được phê duyệt, tiền được giải ngân vào tài khoản ngân hàng liên kết và người vay có thể sử dụng cho mục đích tiêu dùng cá nhân. Điều này linh hoạt hơn khi cần thanh toán nhiều khoản hoặc mua hàng ở nơi không hỗ trợ SPayLater, nhưng cũng đồng nghĩa bạn phải tự quản lý khoản tiền vay và lịch trả nợ.
Khi nào nên chọn từng phương án để tận dụng ưu đãi?
Nếu sản phẩm đang có Voucher Shopee, mã giảm giá của Shop hoặc chương trình ưu đãi riêng cho người dùng SPayLater, hãy kiểm tra tổng tiền sau khi áp dụng mã rồi mới so sánh chi phí trả góp. Trong trường hợp đơn hàng được hưởng mức phí SPayLater thấp hoặc 0% ở kỳ hạn phù hợp, thanh toán trực tiếp bằng SPayLater có thể giúp bạn vừa giữ được ưu đãi của đơn vừa chia nhỏ khoản thanh toán.
Ngược lại, nếu sản phẩm hoặc nơi mua không hỗ trợ SPayLater nhưng bạn cần tiền để chủ động thanh toán, SEasy có lợi thế ở việc giải ngân về tài khoản. Tuy nhiên, không nên vay một khoản lớn chỉ để tận dụng voucher; hãy tính cả số tiền lãi phải trả và chỉ vay đúng số tiền thực sự cần sử dụng.
Một điểm cần lưu ý là cả hai phương án đều là sản phẩm tín dụng. Thanh toán đúng hạn giúp tránh chi phí phát sinh; ngược lại, khoản thanh toán quá hạn có thể được cập nhật lên CIC theo chính sách của dịch vụ.
Thẻ ghi nợ thành công cụ đóng tiền trả góp đúng hạn
Thẻ ghi nợ không thể được chuyển thành thẻ tín dụng để phát sinh giao dịch trả góp, nhưng vẫn có thể dùng nguồn tiền trong tài khoản để thanh toán dư nợ của các dịch vụ như SPayLater nếu phương thức thanh toán được hỗ trợ. Vì vậy, cách sử dụng thực tế là dùng Debit làm nguồn tiền trả nợ, thay vì cố chọn Debit ở bước tạo giao dịch trả góp.
Liên kết thẻ ghi nợ với ShopeePay để chủ động thanh toán dư nợ
Nếu muốn dùng tiền từ tài khoản ngân hàng để thanh toán, trước tiên cần liên kết tài khoản/thẻ ngân hàng với ShopeePay theo các ngân hàng và phương thức mà ứng dụng đang hỗ trợ. Sau khi liên kết, kiểm tra lại thông tin tài khoản và đảm bảo tài khoản có đủ số dư trước ngày đến hạn.
Cần phân biệt bước này với việc dùng thẻ ghi nợ để mua hàng trả góp. Việc liên kết Debit với ShopeePay chỉ tạo thêm nguồn tiền để thực hiện các giao dịch được hỗ trợ; nó không biến thẻ Debit thành thẻ tín dụng và không mở thêm hạn mức trả góp.
Chủ động thanh toán trước hạn thay vì chờ đến ngày cuối
Không nên chờ đến đúng ngày đến hạn mới thực hiện thanh toán dư nợ. Với SPayLater, hãy mở mục quản lý khoản phải trả, kiểm tra số tiền đến hạn và thực hiện thanh toán bằng phương thức được hệ thống cung cấp. Nếu muốn hạn chế nguy cơ quên lịch, có thể đặt nhắc lịch trên điện thoại trước ngày đến hạn vài ngày.
Trường hợp ứng dụng có cung cấp tùy chọn thanh toán tự động cho tài khoản của bạn, hãy kiểm tra kỹ nguồn tiền được sử dụng, thời điểm trích tiền và điều kiện áp dụng trước khi bật. Không nên mặc định rằng mọi thẻ ghi nợ đều có thể được cài đặt để tự động trích tiền trả SPayLater; tính năng nào thực sự khả dụng phải được xác nhận trực tiếp trên giao diện tài khoản.
Thẻ đủ tiền nhưng báo “Thanh toán dư nợ thất bại” phải làm gì?
Nếu tài khoản có đủ tiền nhưng giao dịch thanh toán vẫn thất bại, trước hết không nên bấm thanh toán liên tục. Hãy kiểm tra lại số dư khả dụng, trạng thái thẻ/tài khoản, hạn mức giao dịch trực tuyến và phương thức thanh toán đang được chọn; đồng thời kiểm tra xem ngân hàng có yêu cầu xác thực giao dịch hay không.
Nếu tiền đã bị trừ nhưng dư nợ trên Shopee chưa cập nhật, không nên thanh toán lần thứ hai ngay. Lưu lại thời gian giao dịch, số tiền, mã giao dịch hoặc ảnh chụp màn hình rồi kiểm tra lại trạng thái sau đó. Nếu khoản thanh toán vẫn chưa được ghi nhận, cung cấp các thông tin này cho ShopeePay hoặc ngân hàng để đối soát, tránh phát sinh một giao dịch thanh toán trùng.
Câu hỏi thường gặp
Được. Bạn có thể sử dụng thẻ ghi nợ hoặc tài khoản ngân hàng của bất kỳ ai để chuyển khoản thanh toán dư nợ SPayLater thông qua mã VietQR hoặc chuyển khoản trực tiếp trên ứng dụng.
Có. Lịch sử giao dịch thành công và tần suất chi tiêu ổn định bằng thẻ ghi nợ là cơ sở quan trọng để thuật toán Shopee tự động đề xuất kích hoạt hạn mức SPayLater cho bạn.

