Tính năng chia nhỏ thanh toán trên Shopee là gì?
Đối mặt với những đơn hàng giá trị cao nhưng ngân sách hiện tại chưa cho phép chi trả trọn gói là bài toán mua sắm khá phổ biến. Việc tìm hiểu tính năng chia nhỏ thanh toán trên Shopee là gì mang lại giải pháp giãn tiến độ chi tiêu, giúp người dùng chủ động phân bổ dòng tiền theo từng tháng. Bản chất Tính năng chia nhỏ thanh toán trên Shopee là gì thể hiện qua việc hợp tác giữa sàn với các tổ chức tài chính để chia giá trị đơn hàng thành nhiều kỳ hạn nhỏ hơn thông qua SPayLater hoặc thẻ tín dụng. Hãy cùng RentAds phân tích chi tiết điều kiện hạn mức, quy định lãi suất và chiến lược quản lý dư nợ an toàn.
Tính năng chia nhỏ thanh toán trên Shopee là gì?
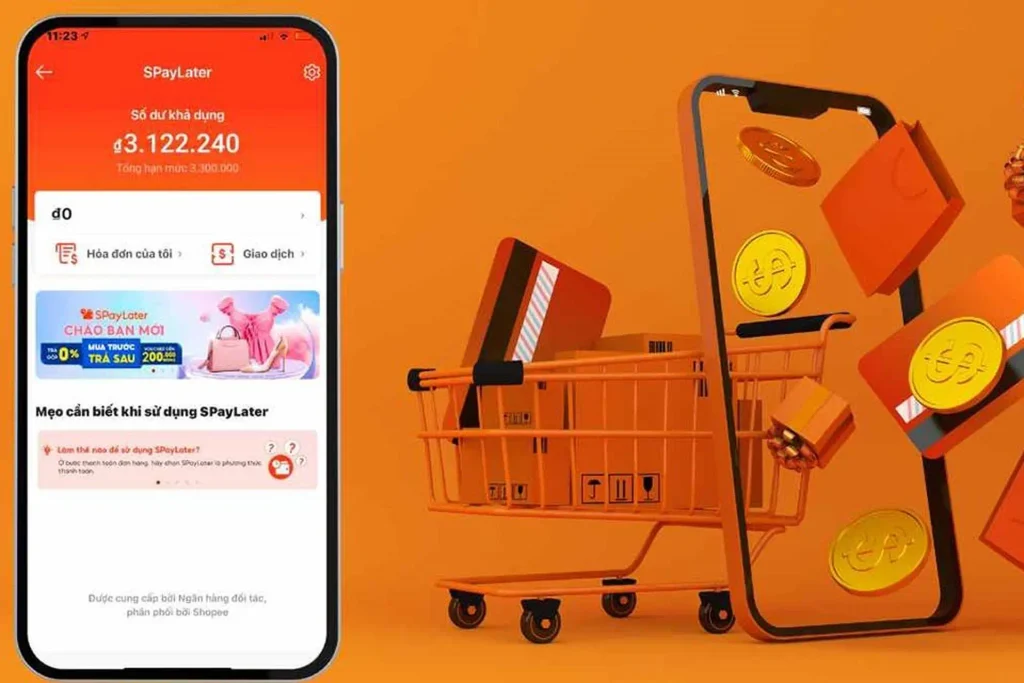
“Chia nhỏ thanh toán” trên Shopee thực tế không phải một tính năng cho phép người mua tự chia một hóa đơn thành nhiều khoản tùy ý. Đây là cách gọi dễ hiểu cho các phương thức trả sau hoặc trả góp, trong đó giá trị đơn hàng được chuyển thành nghĩa vụ thanh toán theo từng kỳ nếu người mua đủ điều kiện sử dụng.
Giá trị đơn hàng được phân bổ thành các khoản thanh toán theo kỳ
Khi chọn SPayLater hoặc một chương trình trả góp bằng thẻ tín dụng, người mua không phải thanh toán toàn bộ giá trị đơn hàng ngay tại thời điểm đặt hàng. Hệ thống xác định số tiền cần thanh toán theo từng kỳ dựa trên giá trị giao dịch, kỳ hạn và các khoản phí áp dụng.
Chẳng hạn, một đơn hàng 6 triệu đồng được chọn kỳ hạn nhiều tháng sẽ được phân bổ thành các khoản thanh toán định kỳ thay vì yêu cầu người mua chi toàn bộ 6 triệu ngay lập tức. Số tiền thực tế mỗi kỳ và tổng số tiền phải trả cần được kiểm tra trên màn hình xác nhận, bởi kỳ hạn dài hơn không đồng nghĩa tổng chi phí thấp hơn.
Người bán vẫn xử lý và giao hàng theo quy trình thông thường
Việc người mua sử dụng phương thức trả sau hoặc trả góp không có nghĩa người bán phải chờ người mua thanh toán đủ toàn bộ giá trị đơn hàng. Sau khi giao dịch được hệ thống xác nhận thành công, đơn hàng tiếp tục được xử lý theo quy trình thông thường: người bán chuẩn bị hàng, bàn giao cho đơn vị vận chuyển và giao đến người mua.
Phần thanh toán các kỳ tiếp theo trở thành nghĩa vụ của người mua với đơn vị cung cấp dịch vụ trả sau hoặc ngân hàng phát hành thẻ, tùy phương thức đã sử dụng. Do đó, lịch thanh toán của người mua và quá trình xử lý đơn hàng là hai vấn đề tách biệt.
Chia kỳ hạn chính thức khác với tự tách đơn hàng
Phương thức trả sau hoặc trả góp được hệ thống hỗ trợ trực tiếp sẽ phân bổ nghĩa vụ thanh toán của một giao dịch theo kỳ hạn đã chọn. Đơn hàng vẫn được quản lý như một giao dịch và người mua thanh toán các kỳ theo lịch được cung cấp.
Ngược lại, tự tách giỏ hàng thành nhiều đơn chỉ là cách chia thời điểm mua. Ví dụ, thay vì đặt một đơn trị giá 6 triệu đồng, người mua có thể đặt một đơn 2 triệu đồng trước rồi mua các sản phẩm còn lại vào những ngày khác. Cách này không tạo ra lịch trả góp và mỗi đơn vẫn phải được thanh toán theo phương thức đã chọn tại thời điểm đặt hàng. Đồng thời, việc tách đơn có thể làm thay đổi phí vận chuyển, điều kiện voucher hoặc mức ưu đãi áp dụng.
Bảng tính chi phí thực tế khi chia nhỏ thanh toán
Để biết chia kỳ hạn có thực sự giúp giảm áp lực tài chính hay chỉ dời thời điểm thanh toán, cần nhìn vào cả số tiền mỗi kỳ và tổng số tiền phải trả. Với SPayLater, phí chuyển đổi được tính theo kỳ hạn và giá trị đơn hàng, vì vậy không thể đơn giản lấy giá trị đơn chia cho số kỳ để ra chi phí cuối cùng.
Công thức tính số tiền phải thanh toán theo từng kỳ
Về nguyên tắc, có thể hình dung khoản thanh toán định kỳ theo công thức:
Số tiền mỗi kỳ = Phần tiền gốc của đơn hàng + Phí chuyển đổi/phí dịch vụ áp dụng trong kỳ
Ví dụ, giả sử đơn hàng trị giá 6.000.000 đồng và người mua chọn kỳ hạn 3 kỳ. Nếu chương trình áp dụng mức phí chuyển đổi 2,95% mỗi kỳ trên giá trị đơn hàng, tổng phí chuyển đổi sẽ là 6.000.000 × 2,95% = 177.000 đồng cho mỗi kỳ. Tổng số tiền phải trả là 6.531.000 đồng, tương đương khoảng 2.177.000 đồng/kỳ nếu chia đều.
Con số trên chỉ nhằm minh họa cách tính theo mức phí của chương trình thông thường; mức phí thực tế phải lấy theo thông tin hiển thị trên màn hình thanh toán của từng tài khoản và đơn hàng.
So sánh trả ngay với kỳ hạn 3, 6 và 12 kỳ
Giả sử cùng một đơn hàng 6.000.000 đồng và chưa tính các chương trình ưu đãi riêng, việc kéo dài kỳ hạn sẽ làm giảm số tiền phải trả ở mỗi kỳ nhưng có thể làm tổng chi phí tăng. Với mức phí minh họa 2,95%/kỳ, bảng tính đơn giản như sau:
| Phương án | Tiền gốc | Phí minh họa | Tổng phải trả | Bình quân/kỳ |
|---|---|---|---|---|
| Trả ngay | 6.000.000đ | 0đ | 6.000.000đ | 6.000.000đ |
| 3 kỳ | 6.000.000đ | 531.000đ | 6.531.000đ | 2.177.000đ |
| 6 kỳ | 6.000.000đ | 1.062.000đ | 7.062.000đ | 1.177.000đ |
| 12 kỳ | 6.000.000đ | 2.124.000đ | 8.124.000đ | 677.000đ |
Bảng trên là ví dụ để minh họa tác động của phí theo số kỳ, không phải bảng giá áp dụng cố định cho mọi tài khoản. Trên thực tế, một số kỳ hạn hoặc chương trình đặc biệt có mức phí khác. Người mua nên ưu tiên con số “Tổng tiền phải trả” hiển thị trước khi xác nhận thay vì chỉ nhìn vào khoản thanh toán mỗi kỳ.
Kiểm tra phí chuyển đổi và phí quá hạn trước khi xác nhận
Chi phí của hình thức chia kỳ không chỉ nằm ở phần tiền gốc. Với SPayLater, người mua cần kiểm tra phí chuyển đổi theo kỳ hạn và các khoản phí liên quan được hiển thị trên ứng dụng. Nếu thanh toán chậm, phí quá hạn cũng có thể phát sinh; mức phí và tình trạng dư nợ được thể hiện theo chính sách áp dụng cho tài khoản.
Với trả góp bằng thẻ tín dụng, cần kiểm tra thêm phí chuyển đổi của ngân hàng hoặc chương trình trả góp. Một giao dịch được quảng bá “0%” không nên được hiểu mặc nhiên là không có bất kỳ khoản phí nào.
Cách kiểm tra an toàn nhất là đối chiếu ba con số trước khi xác nhận: số tiền phải trả ngay, số tiền của từng kỳ và tổng số tiền phải thanh toán. Nếu tổng tiền cao hơn đáng kể so với giá trị đơn hàng, người mua nên cân nhắc trả ngay hoặc chọn kỳ hạn ngắn hơn thay vì chỉ dựa vào mức trả hàng tháng thấp.
Những kịch bản nên và không nên kích hoạt chia nhỏ khoản chi trả
Chia nhỏ khoản chi trả giúp giảm số tiền cần thanh toán ngay, nhưng đổi lại người mua phải chịu thêm phí và cam kết thanh toán trong nhiều kỳ. Vì vậy, trước khi chọn SPayLater hoặc trả góp qua thẻ tín dụng, nên đặt khoản chi vào đúng hoàn cảnh tài chính thay vì chỉ nhìn vào số tiền phải trả mỗi tháng.
Khi nào nên chọn chia nhỏ khoản chi trả?
Hình thức này phù hợp hơn với những khoản mua cần thiết và có khả năng tạo ra giá trị trong thời gian ngắn. Chẳng hạn, bạn cần mua laptop 18 triệu đồng để phục vụ công việc ngay nhưng hiện chỉ có 10 triệu đồng. Nếu thiết bị giúp duy trì công việc hoặc tạo ra thu nhập đều đặn, chia kỳ thanh toán có thể giúp bạn sử dụng thiết bị trước thay vì phải trì hoãn đến khi đủ tiền.
Một trường hợp khác là khi người mua đã có nguồn tiền chắc chắn trong tương lai hoặc dòng tiền xoay vòng có khả năng tạo ra giá trị cao hơn chi phí chia kỳ. Ví dụ, khoản phí phải trả cho hình thức trả góp là 600.000 đồng, trong khi việc mua thiết bị giúp tạo thêm 2–3 triệu đồng thu nhập trong cùng khoảng thời gian. Khi đó, chi phí tài chính có thể được cân nhắc dựa trên hiệu quả sử dụng vốn.
Tuy nhiên, cần tính trên tổng số tiền phải trả chứ không chỉ so sánh mức phí với khoản lợi nhuận kỳ vọng. Nếu nguồn thu chưa chắc chắn hoặc thời gian thu hồi vốn dài hơn thời gian phải thanh toán, chia kỳ vẫn có thể tạo áp lực dòng tiền.
Những trường hợp nên tránh chia nhỏ khoản thanh toán
Các đơn hàng có giá trị quá nhỏ thường không phải lựa chọn phù hợp nếu phát sinh thêm phí theo kỳ. Với một khoản mua vài trăm nghìn hoặc khoảng 1 triệu đồng, số tiền phí có thể không lớn về giá trị tuyệt đối nhưng lợi ích của việc kéo dài thời gian thanh toán cũng rất thấp.
Hàng tiêu dùng ngắn hạn như đồ ăn, mỹ phẩm dùng trong thời gian ngắn hoặc các khoản mua sắm không thực sự cần thiết cũng nên ưu tiên thanh toán ngay khi đủ khả năng. Việc vẫn phải trả tiền cho một món đồ đã sử dụng hết trong khi đang phát sinh khoản chi mới khiến ngân sách tháng sau dễ bị chồng chéo.
Đặc biệt, nếu tài khoản đang có nhiều khoản trả góp, dư nợ thẻ tín dụng hoặc khoản vay khác, không nên tiếp tục mở thêm kỳ thanh toán chỉ để giảm áp lực chi tiêu trước mắt. Hãy cộng toàn bộ số tiền phải trả trong tháng, bao gồm cả khoản nợ mới, rồi mới quyết định có đủ khả năng duy trì lịch thanh toán hay không.
Giới hạn dư nợ bao nhiêu là an toàn?
Mốc 30% thu nhập hàng tháng có thể dùng như một ngưỡng tham khảo để kiểm soát dư nợ, nhưng không nên xem đây là quy định bắt buộc của Shopee hay ngân hàng. Chẳng hạn, thu nhập 15 triệu đồng/tháng thì tổng các khoản trả nợ khoảng 4,5 triệu đồng/tháng đã chiếm 30% thu nhập. Nếu riêng khoản chia kỳ mới đã chiếm 3 triệu đồng, người mua chỉ còn khoảng 1,5 triệu đồng cho các nghĩa vụ nợ khác nếu muốn giữ nguyên ngưỡng này.
Quan trọng hơn, tỷ lệ này nên tính trên tổng nghĩa vụ thanh toán hàng tháng thay vì chỉ tính riêng SPayLater. Một khoản trả góp có mức thanh toán thấp vẫn có thể trở thành gánh nặng nếu cộng thêm tiền nhà, thẻ tín dụng, vay tiêu dùng và các khoản trả góp khác.
Trước khi xác nhận, nên kiểm tra ba con số: tổng dư nợ hiện tại, tổng tiền phải trả mỗi tháng và số tiền còn lại sau khi trừ các khoản nợ khỏi thu nhập. Nếu khoản thanh toán mới khiến ngân sách hàng tháng gần như không còn khoản dự phòng, lựa chọn thanh toán ngay hoặc trì hoãn mua hàng thường an toàn hơn.
Câu hỏi thường gặp
Không. Bạn vẫn được áp dụng đầy đủ mã giảm giá của sàn, voucher từ cửa hàng và mã miễn phí vận chuyển bình thường tại bước chốt đơn.
Hệ thống sẽ tính phí phạt chậm trả theo từng ngày phát sinh, đồng thời tạm khóa tính năng này và ảnh hưởng trực tiếp đến điểm uy tín tín dụng của bạn trên ứng dụng.

