Thẻ ghi nợ trả góp Shopee dùng như thế nào?
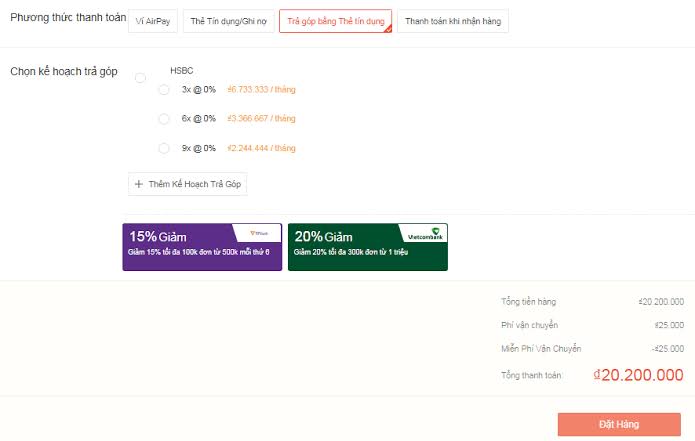
Tình trạng giao dịch bị đẩy ngược hoặc báo lỗi ở bước chốt đơn thường xảy ra khi người dùng cố gắng chọn phương thức chia kỳ hạn bằng thẻ thanh toán sẵn có. Sự thật về tính năng thẻ ghi nợ trả góp Shopee nằm ở sự khác biệt giữa cơ chế quản lý dòng tiền của ngân hàng và thuật toán xét duyệt tự động từ sàn. Xác định chính xác lý do hệ thống không hỗ trợ thẻ ghi nợ trả góp Shopee giúp người mua tiết kiệm thời gian thao tác và chủ động chuyển hướng sang các kênh thanh toán linh hoạt hơn. Hướng dẫn chi tiết từ RentAds mang đến góc nhìn toàn diện cùng giải pháp chia nhỏ chi phí hiệu quả, giúp bạn sở hữu món đồ yêu thích mà không lo gánh nặng tài chính.
Tại sao hệ thống tự động từ chối thẻ ghi nợ trả góp Shopee?
Nếu nhập thông tin thẻ ghi nợ vào phương thức trả góp trên Shopee nhưng không thể tiếp tục, đây thường không phải là lỗi riêng của chiếc thẻ. Nguyên nhân nằm ở cơ chế của phương thức trả góp: Shopee hiện quy định chương trình trả góp bằng thẻ chỉ áp dụng cho thẻ tín dụng thuộc ngân hàng/đơn vị tham gia, trong khi thẻ ghi nợ chỉ được sử dụng như một phương thức thanh toán trực tiếp.
Thẻ ghi nợ không có hạn mức tín dụng để chia kỳ
Thẻ ghi nợ (Debit Card) liên kết trực tiếp với tài khoản thanh toán. Khi người dùng mua hàng, số tiền được trừ khỏi số dư khả dụng trong tài khoản. Vì vậy, nếu một đơn hàng trị giá 5 triệu đồng được thanh toán bằng Debit Card, về bản chất người dùng phải có đủ số dư để thực hiện giao dịch tại thời điểm thanh toán.
Thẻ tín dụng (Credit Card) hoạt động khác: ngân hàng cấp cho chủ thẻ một hạn mức tín dụng để chi tiêu trước và hoàn trả sau. Đây là cơ sở để ngân hàng ghi nhận giao dịch vào dư nợ thẻ và thực hiện chương trình trả góp theo kỳ hạn được đăng ký.
Vì vậy, việc Debit Card có logo Visa/Mastercard không có nghĩa thẻ đó có thể trả góp. Logo của tổ chức thẻ chỉ cho biết mạng lưới thanh toán mà thẻ sử dụng; loại thẻ và sản phẩm tài chính do ngân hàng phát hành mới quyết định thẻ có phải thẻ tín dụng và có đủ điều kiện trả góp hay không.
Trên Shopee, hai phương thức này cũng được phân tách rõ:
- Thẻ Tín dụng/Ghi nợ: dùng để thanh toán đơn hàng trực tiếp.
- Trả góp bằng Thẻ tín dụng: dành cho các giao dịch đáp ứng điều kiện trả góp của Shopee và ngân hàng phát hành.
Shopee hiện quy định chương trình trả góp 0% chỉ hỗ trợ thẻ tín dụng Visa, Mastercard, JCB hoặc American Express (AMEX) thuộc danh sách ngân hàng tham gia.
Vì sao hệ thống không thể tự chuyển kỳ hạn cho giao dịch Debit?
Khi thanh toán bằng thẻ ghi nợ, tiền được xử lý như một khoản thanh toán trực tiếp từ tài khoản ngân hàng. Không có dư nợ tín dụng của thẻ để ngân hàng tiếp tục quản lý và phân bổ thành các kỳ trả nợ.
Ngược lại, trả góp bằng thẻ tín dụng là một chương trình được ngân hàng/đơn vị cung cấp dịch vụ hỗ trợ trên một nhóm giao dịch đủ điều kiện. Shopee chỉ cung cấp phương thức này cho các ngân hàng và loại thẻ nằm trong chương trình; danh sách ngân hàng cũng như kỳ hạn có thể thay đổi theo từng thời điểm.
Do đó, nếu người dùng nhập Debit Card vào luồng trả góp, hệ thống không có cơ sở để tạo một kế hoạch trả nợ theo kỳ hạn 3, 6, 9 hay 12 tháng. Đây không đơn thuần là vấn đề “hệ thống chưa nhận diện đúng thẻ”, mà là phương thức thanh toán không thuộc nhóm được hỗ trợ.
Trường hợp người dùng muốn mua một sản phẩm giá trị cao nhưng không muốn thanh toán toàn bộ ngay, có thể kiểm tra ngay từ trang sản phẩm xem có nhãn “0% TRẢ GÓP” hay không. Với chương trình hiện tại của Shopee, sản phẩm còn phải đạt giá trị thanh toán cuối cùng từ 3 triệu đồng trở lên và đơn hàng phải đáp ứng các điều kiện khác của chương trình.
Những thông báo lỗi nào có thể xuất hiện khi dùng thẻ Debit?
Không nên hiểu rằng Shopee luôn hiển thị một thông báo riêng với nội dung “Thẻ ghi nợ không được trả góp”. Tùy trường hợp, hệ thống có thể đơn giản không hiển thị phương thức “Trả góp bằng Thẻ tín dụng”, hoặc giao dịch bị từ chối khi thẻ không đáp ứng điều kiện của phương thức thanh toán.
Nếu thẻ được dùng để thanh toán thông thường, Shopee liệt kê một số nguyên nhân khiến Thẻ Tín dụng/Ghi nợ bị từ chối như: thẻ đã đạt giới hạn thanh toán, thẻ gặp lỗi, thẻ không được hệ thống chấp nhận hoặc đang chịu giới hạn từ đơn vị cung cấp thẻ.
Vì vậy, khi gặp lỗi, nên xác định mình đang ở trường hợp nào:
- Không thấy lựa chọn trả góp: kiểm tra lại sản phẩm có nhãn “0% TRẢ GÓP” và thẻ có phải thẻ tín dụng thuộc ngân hàng tham gia hay không.
- Debit Card thanh toán một lần vẫn được nhưng không trả góp được: đây là tình huống bình thường, bởi thanh toán bằng thẻ ghi nợ và trả góp bằng thẻ tín dụng là hai phương thức khác nhau.
- Ngay cả thanh toán thông thường bằng Debit Card cũng bị từ chối: kiểm tra số dư, giới hạn giao dịch, tình trạng thẻ và quy định của ngân hàng phát hành. Shopee cũng khuyến nghị liên hệ ngân hàng hoặc CSKH Shopee nếu đã kiểm tra các điều kiện nhưng giao dịch vẫn không thực hiện được.
- Đã chọn nhầm phương thức thanh toán: không nên thanh toán bằng Debit Card trước rồi kỳ vọng chuyển giao dịch sang trả góp sau. Cần chọn đúng “Trả góp bằng Thẻ tín dụng” ngay trong quy trình đặt hàng nếu đơn hàng đủ điều kiện.
Như vậy, nguyên nhân chính khiến Thẻ ghi nợ không thể trả góp trên Shopee không nằm ở việc thẻ Debit “yếu hơn” hay bị lỗi, mà do cơ chế thanh toán và chính sách trả góp hiện chỉ áp dụng cho thẻ tín dụng thuộc chương trình hỗ trợ. Nếu muốn chia nhỏ khoản thanh toán, người dùng cần kiểm tra loại thẻ, ngân hàng phát hành và điều kiện của sản phẩm trước khi xác nhận đơn hàng.
Hướng dẫn mua hàng trả góp qua SPayLater dành cho người chỉ có thẻ ghi nợ
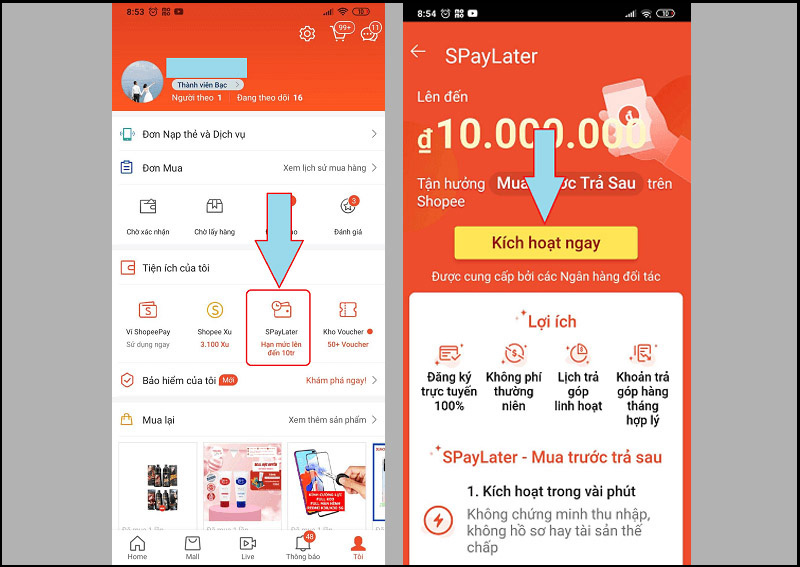
Không có thẻ tín dụng không đồng nghĩa với việc không thể mua hàng theo hình thức mua trước trả sau Shopee. Nếu tài khoản được hỗ trợ và được ngân hàng đối tác phê duyệt, người dùng vẫn có thể sử dụng SPayLater để thanh toán đơn hàng. Điểm cần phân biệt là SPayLater hoạt động theo hạn mức tín dụng được cấp riêng, không phải chuyển thẻ Debit thành thẻ tín dụng hay dùng số dư trong tài khoản ghi nợ để trả góp.
Bước 1: Kích hoạt SPayLater và hoàn tất xác thực danh tính
Trên ứng dụng Shopee, truy cập Tôi > SPayLater rồi chọn Kích hoạt ngay nếu tài khoản được cung cấp tính năng. Theo hướng dẫn hiện tại của Shopee, SPayLater áp dụng cho người dùng có quốc tịch Việt Nam, từ 18 đến 55 tuổi và có Căn cước/CCCD gắn chip còn hiệu lực. Người dùng cũng cần kích hoạt Ví ShopeePay để hoàn tất quá trình đăng ký.
Quá trình xác thực có thể bao gồm xác minh khuôn mặt, chụp hoặc quét CCCD và xác thực NFC tùy hồ sơ. Nếu hệ thống yêu cầu NFC, nên chuẩn bị CCCD gắn chip mới nhất và thực hiện ở nơi đủ sáng, đồng thời cập nhật ứng dụng Shopee/ShopeePay lên phiên bản mới.
Sau khi kiểm tra thông tin cá nhân, người dùng thiết lập mật khẩu ShopeePay và hoàn tất mã OTP được ngân hàng đối tác gửi về số điện thoại đăng ký. Việc nhập OTP trong quy trình kích hoạt được Shopee xác định là một hình thức xác nhận điện tử cho hợp đồng dịch vụ với ngân hàng đối tác.
Bước 2: Chờ ngân hàng đối tác phê duyệt hạn mức SPayLater
Sau khi hoàn tất hồ sơ, ngân hàng đối tác mới là đơn vị xem xét và quyết định hạn mức, chứ không phải Shopee tự động cấp một hạn mức cố định dựa trên số lần mua hàng. Hạn mức thực tế phụ thuộc vào thông tin đăng ký và đánh giá của ngân hàng, đồng thời có thể được điều chỉnh theo từng thời kỳ.
Vì vậy, không nên hiểu rằng chỉ cần eKYC thành công là chắc chắn được cấp hạn mức. Hồ sơ có thể được phê duyệt hoặc bị từ chối. Khi được duyệt, hạn mức sẽ hiển thị trên trang SPayLater trong ứng dụng Shopee.
Trước khi mua một món hàng có giá trị cao, nên kiểm tra Số dư khả dụng thay vì chỉ nhìn tổng hạn mức. Nếu giá trị thanh toán vượt quá số dư SPayLater, Shopee hiện cho phép một số người dùng kết hợp SPayLater với ShopeePay, tài khoản ngân hàng liên kết hoặc thanh toán QR để trả phần còn thiếu.
Bước 3: Chọn SPayLater và kỳ hạn phù hợp khi thanh toán
Khi đặt hàng, tại màn hình Thanh toán > Phương thức thanh toán, chọn SPayLater. Hệ thống sẽ hiển thị những kỳ hạn mà tài khoản và đơn hàng được hỗ trợ. Theo thông tin Shopee hiện công bố, SPayLater có thể hỗ trợ 1, 2, 3, 6, 12, 18 hoặc 24 kỳ, nhưng kỳ hạn 12, 18 và 24 kỳ chỉ áp dụng cho một số người dùng nhất định. Do đó, không nên mặc định mọi tài khoản đều có đủ các lựa chọn này.
Trước khi bấm Đặt hàng, cần nhìn vào số tiền phải thanh toán theo từng kỳ và các khoản phí chuyển đổi nếu có. Chẳng hạn, cùng một đơn hàng, kỳ hạn dài hơn có thể làm giảm số tiền phải trả mỗi kỳ nhưng tổng chi phí phải thanh toán có thể cao hơn. Quyết định kỳ hạn nên dựa trên tổng nghĩa vụ thanh toán, không chỉ dựa vào con số phải trả hàng tháng.
Ngoài ra, một số sản phẩm hoặc gian hàng có thể không hỗ trợ SPayLater. Shopee cũng quy định một số trường hợp không thể thanh toán bằng SPayLater, chẳng hạn hóa đơn SPayLater đang quá hạn hoặc sản phẩm/gian hàng không hỗ trợ phương thức này.
Bước 4: Xác thực thanh toán và kiểm tra hóa đơn SPayLater
Sau khi chọn kỳ hạn và kiểm tra lại đơn hàng, bấm Đặt hàng. Shopee yêu cầu người dùng xác thực bằng Mật khẩu Ví ShopeePay hoặc mã OTP gửi về số điện thoại liên kết, tùy thiết lập tài khoản. Hoàn tất bước này để xác nhận giao dịch.
Sau khi đơn hàng thành công, nên vào lại SPayLater > Hóa đơn của tôi/Lịch thanh toán để kiểm tra khoản phải trả, ngày đến hạn và kỳ hạn đã chọn. Đây cũng là nơi cần theo dõi để tránh bỏ sót hóa đơn sau khi mua hàng.
Đặc biệt, đừng coi SPayLater là cách “né” việc có thẻ tín dụng mà không phát sinh nghĩa vụ tín dụng. SPayLater là dịch vụ tín dụng do ngân hàng đối tác cung cấp; Shopee cho biết hóa đơn quá hạn có thể được ghi nhận vào lịch sử tín dụng và cập nhật lên CIC, ảnh hưởng đến điểm tín dụng.
Vì vậy, với người chỉ có thẻ ghi nợ, quy trình phù hợp là kích hoạt SPayLater → hoàn tất eKYC và được ngân hàng phê duyệt hạn mức → chọn SPayLater khi thanh toán → kiểm tra kỳ hạn, phí và tổng số tiền phải trả → xác thực giao dịch → theo dõi hóa đơn đến khi thanh toán đủ. Thẻ Debit chỉ là phương tiện tài chính hiện có của người dùng, không phải điều kiện để biến giao dịch thành trả góp.
Câu hỏi thường gặp
Không. Sau khi hoàn tất xác thực danh tính, hồ sơ vẫn phải được ngân hàng đối tác đánh giá và quyết định hạn mức. Vì vậy, việc hoàn thành eKYC không đồng nghĩa chắc chắn được phê duyệt hoặc được cấp một mức hạn mức cụ thể.
Kỳ hạn hiển thị phụ thuộc vào tài khoản, đơn hàng và chính sách tại thời điểm thanh toán. Shopee hiện có thể cung cấp các lựa chọn từ 1 đến 24 kỳ, nhưng không phải tài khoản nào cũng được sử dụng toàn bộ các kỳ hạn. Người dùng nên xem trực tiếp các lựa chọn xuất hiện ở bước thanh toán trước khi đặt hàng.

